


【斯里兰卡减债只是借口期货配资公司推荐,欧美真正的目的是为了自己利益不受损】美国联合G20打算让斯里兰卡、赞比亚这些严重违约的债务国先还美国的债!然后转过头要求中国把他们的债务给免了,以便让这些债务国集中精力处理与西方国家的债务!G20所谓“19比1”的如意盘算落空:中国为什么会拒绝签署这份债务公报。原本预备在G20财长会议上顺利通过的文件,最终并未形成被各方共同认可的全球共识。
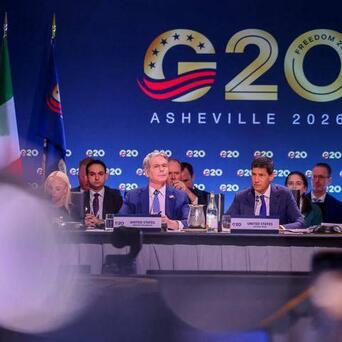
2026年9月1日,在美国北卡罗来纳州阿什维尔举办的G20财长会议正式宣告落幕。作为本年度轮值主席国的美国,原本计划依托本次会议发布一份重量级联合公报,因遭到中国明确反对,相关文件最终降格为美方主导的「主席声明」。
美国财长贝森特在本次会议落幕之后公开表态,所涉相关事项得到19个成员的赞同,唯有中国一方持反对立场。
这个“19比1”听起来声势很大,可G20不是简单的多数表决机制,而是强调协商一致。只要任意一名成员明确表达反对立场,这份联合公报就无法得到全部成员的一致认可,进而完成正式通过流程。
这场会真正的争议,藏在主权债务重组条款里。
文件写得很绕,大意是:对那些债务压力已经影响经济增长和投资的国家,各方要继续推进债务处理,G20官方债权人要加强协调,相关利益方,尤其是官方双边债权人,要作出适当贡献。
单看这几句话,好像是在呼吁大家一起帮债务国渡过难关。但问题在于,“官方双边债权人”并不是一个随便的称呼,指的是一国政府或官方机构直接给另一国政府、国家机构提供贷款形成的债权。
放到现实里,最容易被点名的就是中国。
斯里兰卡、赞比亚、加纳等国遭遇债务危机之后,它们所背负的债务来源并非单一渠道。有国际货币基金组织、世界银行等多边机构,也有西方私人银行和投资者,还有中国进出口银行、国家开发银行等官方金融机构。
美国这份文件没有直接写“中国必须减债”,而是把“所有类型债权人公平分担责任”写进去。听起来公平,实际却可能变成另一种压力:多边机构的钱不能动,西方私人资本的本金不能轻易减,中国这类官方双边债权人却要“作出更多贡献”。
换句话说,大家都说要共同承担,最后却盯着中国的钱袋子。
斯里兰卡正是这类场景下最为典型的代表案例。2022年期间,这个国家曝出了债务违约的相关情况。
按不同统计口径,当时外债和整体债务规模约为980亿美元;到2025年底,外债口径约为377亿美元,2027年以前每年偿债压力约27.5亿美元,2028年后预计升至32亿至35亿美元。
在过去的多个时期内,中国曾数次向斯里兰卡提供展期相关的支持。2024年6月,双方签署最终重组协议,核心方式是延长偿还期限、降低利息、给予宽限期,但并不直接砍掉本金。
拆分来看,斯里兰卡欠中国进出口银行的约42亿美元、欠国家开发银行的约33亿美元,两类债务处置均以延期、降息、设宽限期为主,本金仍需要偿还。
由17个官方债权国共同组建的债权人委员会,涉及相关金额约为58亿美元,其所采用的处置方式整体差异并不大。
总规模约125亿美元、由西方私人资本所持有的国际主权债券,才是本金损失的实际承担主体。在本次重组方案的安排下,本金减记比例约为27%,利息部分的下调幅度约为11%。
这些债券重组前平均票面利率约为6.4%,部分债券利率甚至达到8.75%至9.75%。
中国相关贷款利率大约在4%至6%,官方债权人委员会贷款利率约为2%至4%。利率不同,和放款时间、当时的金融环境以及斯里兰卡的信用状况有关。
距离危机爆发的时点越近,私人资本所要求的风险溢价水平就越高,对应的利率自然也会随之走高。
这就出现了一个很现实的结果:官方双边贷款主要投向基础设施和发展项目,利率相对稳定;西方私人资本购买的是高收益、高风险的主权债券。
风险高时赚利息,风险爆发后却希望别人替自己填坑,这当然会引发争议。
西方投资人不愿自身本金遭受损失,进而促使美国政府依托G20框架来施加压力。他们想要的并不只是斯里兰卡减债,而是让中国进一步减免本金,把原本可以用于偿还中国的额度让出来,再分给那些已经接受损失的私人债权人。
我们假定某一债务国的总外债规模为100亿美元,其中35亿债权来自国际货币基金组织,50亿来自华尔街私人资本,余下15亿的债权方是中国。现在这个国家只能拿出50亿美元,正常做法是各方按照比例分担,能收回多少就收回多少。
但美国推动的逻辑可能是:中国的15亿美元直接免掉,国际货币基金组织和私人资本的债务继续优先偿还。这样一来,所谓“共同承担”就变成了中国单独让利。
债务可以谈期货配资公司推荐,困难可以帮,但不能把高风险投资的损失,悄悄改名成中国必须承担的责任。多边合作最怕的不是争论,而是有人把“共同分担”变成“你来买单”。

文章为作者独立观点,不代表在线资本分配杠杆_黄金线上十倍杠杆_专业配资杠杆黄金观点
- 上一篇:杠杆炒股怎么办理 光伏销冠再次易主,隆基押注的BC技术将成市场主流?
- 下一篇:没有了


